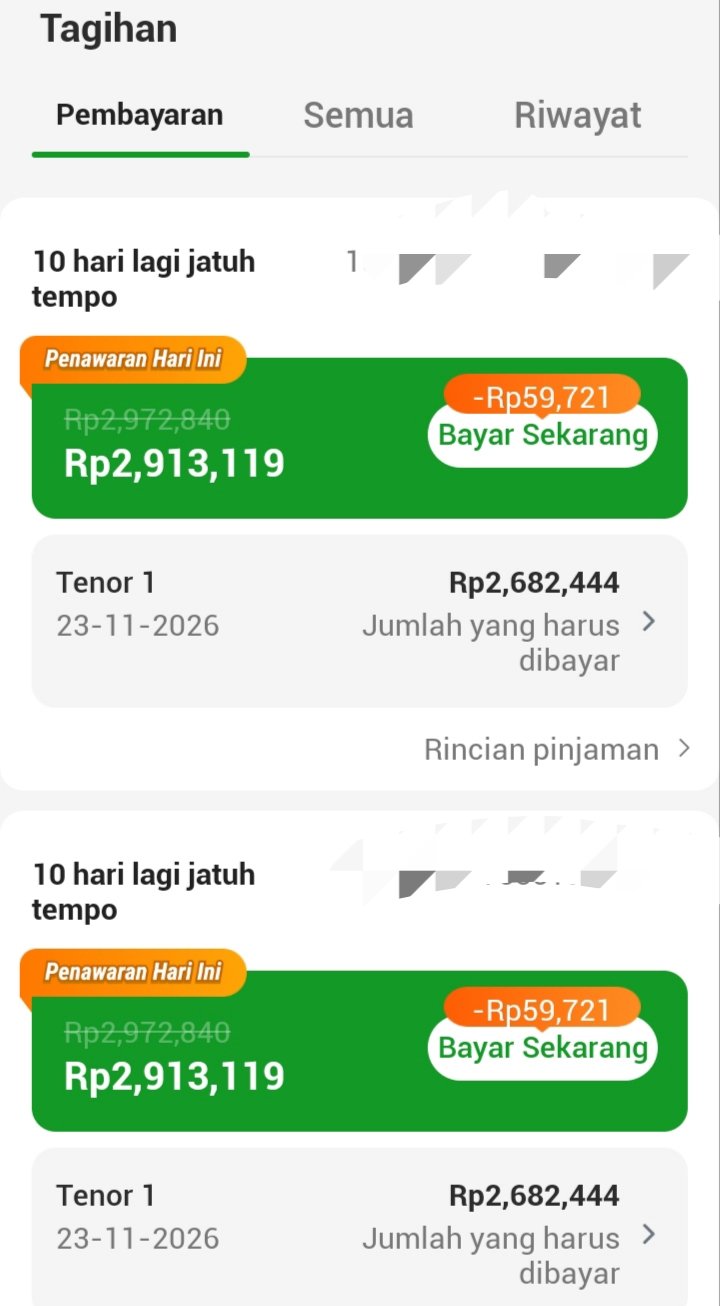
Bandung, Kantor Berita Jabar – Praktik pinjaman online (pinjol) kembali menjadi sorotan. Seorang warga Bandung berinisial DN mengaku mengalami kejadian yang membuatnya terkejut setelah mengunduh aplikasi pinjaman online bernama RPDana dan mengisi sejumlah data pribadi. Belum merasa mengajukan pinjaman, DN justru mendapati tagihan sebesar Rp5,9 juta dengan tenggat waktu pengembalian hanya 10 hari.
Peristiwa tersebut bermula pada Jumat (13/11/2026), ketika DN mengunduh aplikasi RPDana dan mengisi biodata sesuai permintaan aplikasi. Namun, setelah proses pengisian data selesai, dirinya justru mendapati adanya pencairan dana ke rekening bank miliknya.
Saat memeriksa rekening, DN menemukan dua kali transfer masuk, masing-masing sebesar Rp2 juta. Dengan demikian, total dana yang diterima mencapai Rp4 juta.
Persoalannya, DN mengaku tidak pernah mengajukan pinjaman, menentukan nominal pinjaman, maupun merasa memberikan persetujuan atas pencairan dana tersebut. Namun, dirinya justru dihadapkan pada kewajiban pembayaran sebesar Rp5,9 juta dalam waktu 10 hari.
Artinya, terdapat selisih Rp1,9 juta antara dana yang masuk ke rekening dengan total tagihan. Jika dibandingkan dengan dana yang diterima, selisih tersebut setara 47,5 persen hanya dalam kurun waktu 10 hari.
Kondisi ini membuat DN mempertanyakan mekanisme pencairan dana dan perhitungan biaya yang diterapkan oleh aplikasi RPDana.
“Saya merasa seperti dijebak. Awalnya hanya mengunduh aplikasi dan mengisi biodata. Saya belum mengajukan pinjaman, belum menentukan nominal yang ingin dipinjam, tetapi tiba-tiba ada uang masuk ke rekening dan muncul tagihan Rp5,9 juta,” ungkap DN.
Menurut DN, mekanisme tersebut sangat meresahkan karena masyarakat seharusnya memiliki kendali penuh untuk menentukan apakah akan mengajukan pinjaman atau tidak, termasuk menyetujui jumlah dana, bunga, biaya, dan jangka waktu pengembalian.
Baru Mengisi Biodata, Apakah Konsumen Otomatis Berutang?
Kasus yang dialami DN menjadi peringatan bagi masyarakat agar lebih berhati-hati ketika menggunakan aplikasi pinjaman online.
Pada prinsipnya, pengisian biodata merupakan bagian dari proses pendaftaran atau verifikasi identitas. Hal tersebut tidak serta-merta dapat dianggap sebagai persetujuan atas seluruh ketentuan pinjaman.
Dalam transaksi pinjaman yang transparan, konsumen harus mendapatkan informasi secara jelas mengenai jumlah pokok pinjaman, bunga atau manfaat ekonomi, biaya administrasi, tenor, total kewajiban pembayaran, serta konsekuensi keterlambatan.
Persetujuan elektronik juga harus diberikan secara sadar berdasarkan informasi yang dapat dipahami konsumen. Penyelenggara layanan keuangan perlu memastikan adanya kejelasan mengenai permohonan pinjaman dan persetujuan sebelum pencairan dilakukan.
Karena itu, apabila masyarakat mendapati dana masuk ke rekening tanpa merasa mengajukan pinjaman, jangan langsung mengabaikan persoalan tersebut. Konsumen perlu meminta penjelasan tertulis mengenai dasar pencairan dana, salinan perjanjian elektronik, bukti persetujuan, serta rincian perhitungan tagihan.
Masyarakat juga disarankan menyimpan seluruh bukti transfer, tangkapan layar aplikasi, riwayat komunikasi, dan informasi penagihan sebagai bahan pengaduan apabila ditemukan indikasi pelanggaran.
Selisih Rp1,9 Juta dalam 10 Hari, Transparansi Biaya Dipertanyakan
Hal lain yang menjadi perhatian dalam kasus ini adalah selisih antara dana yang diterima dengan jumlah tagihan.
Dari total pencairan Rp4 juta, DN mengaku harus mengembalikan Rp5,9 juta. Dengan demikian, terdapat tambahan kewajiban sebesar Rp1,9 juta dalam waktu hanya 10 hari.
Nominal tersebut perlu mendapatkan penjelasan secara terbuka dari pihak penyelenggara. Apakah selisih tersebut merupakan bunga, biaya administrasi, potongan pencairan, atau komponen biaya lainnya?
Konsumen berhak mengetahui secara terperinci seluruh komponen biaya sebelum menyetujui pinjaman. Transparansi ini penting agar masyarakat tidak terjebak dalam kewajiban pembayaran yang tidak dipahami sejak awal.
OJK dan Satgas PASTI Diminta Turun Tangan
Atas kejadian tersebut, DN berharap Otoritas Jasa Keuangan (OJK) bersama Satgas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI) segera menindaklanjuti pengaduan masyarakat terkait dugaan praktik pencairan pinjaman tanpa persetujuan yang jelas.
DN meminta otoritas terkait memeriksa status legalitas aplikasi RPDana, mekanisme pengajuan pinjaman, persetujuan elektronik, dasar pencairan dana, transparansi biaya, hingga proses penagihan kepada konsumen.
“Jangan sampai masyarakat yang hanya mengisi biodata justru tiba-tiba memiliki utang dengan jumlah yang tidak pernah diajukan. Kami berharap OJK benar-benar turun tangan dan melindungi masyarakat dari praktik pinjaman online yang merugikan,” ujarnya.
Pengawasan terhadap industri pinjaman digital dinilai penting agar kemudahan teknologi keuangan tidak dimanfaatkan melalui mekanisme transaksi yang merugikan masyarakat.
Masyarakat yang menemukan indikasi aktivitas keuangan ilegal dapat menyampaikan pengaduan melalui kanal resmi OJK, termasuk Kontak 157 dan WhatsApp 081-157-157-157, serta melaporkan dugaan aktivitas keuangan ilegal melalui Satgas PASTI.
Kasus yang dialami DN menjadi pengingat bahwa masyarakat harus memahami haknya sebagai konsumen. Tidak boleh ada ketidakjelasan mengenai persetujuan pinjaman, jumlah pencairan, biaya, maupun kewajiban pembayaran.
Kemudahan mengunduh aplikasi seharusnya tidak berubah menjadi persoalan utang yang tidak pernah dipahami dan disetujui secara sadar oleh konsumen.
Catatan redaksi: Berita ini disusun berdasarkan keterangan DN. Pihak pengelola aplikasi RPDana perlu diberikan kesempatan untuk menyampaikan klarifikasi dan hak jawab terkait dugaan pencairan dana serta munculnya tagihan tersebut. Status legalitas dan dugaan pelanggaran dalam kasus ini masih memerlukan verifikasi dari otoritas berwenang. (Red)